
Dự báo bất động sản 2027 đang được giới phân tích thống nhất ở một điểm: giai đoạn 2026–2027 là chu kỳ của nguồn cung, không phải chu kỳ của giá. Nói cách khác, thị trường bước vào thời kỳ “ra hàng” thay vì “đẩy giá” — lượng sản phẩm chào bán tăng mạnh trong khi mặt bằng giá sơ cấp nhiều khả năng đi ngang, thậm chí điều chỉnh nhẹ ở một số phân khúc do áp lực lãi suất vay mua nhà tăng.
Đây là sự đảo chiều đáng kể so với giai đoạn 2021–2022, khi nguồn cung khan hiếm là động lực chính đẩy giá. Với người mua nhà ở thực, bối cảnh mới mang lại lợi thế thương lượng chưa từng có trong vài năm trở lại. Với nhà đầu tư, nó đòi hỏi thay đổi cách tính bài toán lợi nhuận. Bài viết này phân tích các trụ cột của dự báo, những rủi ro có thể làm kịch bản lệch hướng, và hàm ý thực tế cho từng nhóm người tham gia thị trường.
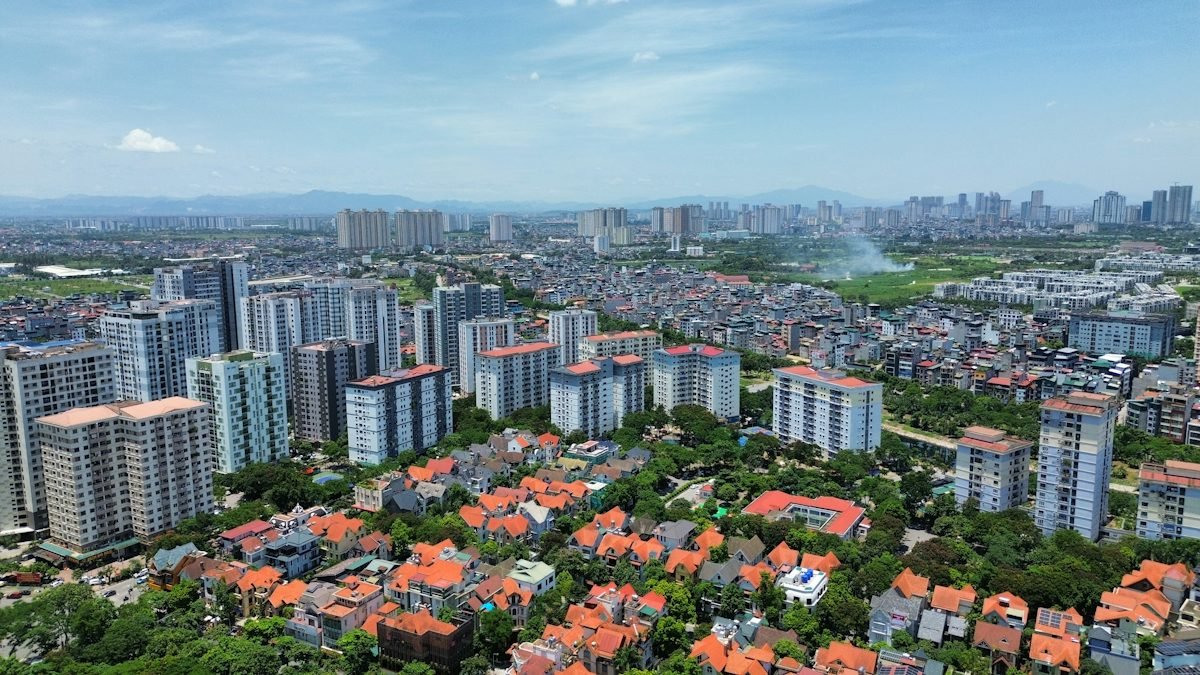
Vì sao 2026–2027 là chu kỳ của nguồn cung?
Ba nguyên nhân cộng hưởng tạo nên làn sóng nguồn cung này.
1. Ách tắc pháp lý được khơi thông
Hàng loạt dự án bị treo trong giai đoạn 2022–2024 vì vướng thủ tục đất đai, định giá và nghĩa vụ tài chính nay lần lượt được tháo gỡ. Khi một dự án gỡ xong pháp lý, chủ đầu tư có động lực rất mạnh để đưa hàng ra thị trường càng sớm càng tốt — vì chi phí vốn đã tích lũy nhiều năm. Kết quả là nguồn cung không chảy ra đều đặn mà dồn cục trong thời gian ngắn.
2. Áp lực dòng tiền của chủ đầu tư
Nhiều doanh nghiệp bất động sản vẫn đang gánh nghĩa vụ trái phiếu và lãi vay ngân hàng. Bán hàng là kênh thu tiền nhanh nhất. Điều này giải thích vì sao các chính sách bán hàng ngày càng rộng tay: hỗ trợ lãi suất kéo dài, giãn tiến độ thanh toán, chiết khấu cho khách thanh toán sớm. Đây là biểu hiện của một thị trường mà bên bán cần tiền nhanh hơn bên mua cần nhà.
3. Số liệu thực tế đã cho thấy xu hướng
Theo tổng hợp báo cáo thị trường công bố tháng 7/2026, nửa đầu năm 2026 tổng nguồn cung nhà ở đạt khoảng 98.000 sản phẩm, tăng khoảng 50% so với cùng kỳ, trong đó hơn 70.000 sản phẩm là nguồn cung mới, tăng khoảng 40%. Riêng phân khúc căn hộ ghi nhận khoảng 16.600 căn mở bán trong 6 tháng — mức cao nhất của một nửa đầu năm kể từ 2020.
Với Hà Nội, dự kiến cả năm 2026 thị trường đón khoảng 35.000 căn hộ. Đây là con số lớn theo bất kỳ thước đo lịch sử nào của thị trường này.
Giá sẽ diễn biến ra sao?
Điểm gây tranh cãi nhất trong mọi dự báo là giá. Quan điểm phổ biến hiện nay có thể tóm gọn: khó tăng nóng, nhưng cũng khó giảm sâu.
Lực kéo giá xuống
- Nguồn cung lớn. Khi cùng lúc có nhiều dự án cạnh tranh trên một địa bàn, chủ đầu tư buộc phải điều chỉnh giá hoặc tăng ưu đãi để giữ tốc độ hấp thụ.
- Lãi suất vay mua nhà tăng. Mặt bằng lãi suất vay mua nhà đã nhích lên đáng kể so với đầu năm, kéo giảm khả năng chi trả thực tế của người mua. Khi sức mua yếu đi, giá khó tăng tiếp.
- Chính sách kiểm soát đầu cơ. Các đề xuất về thuế bất động sản thứ hai cùng việc siết chặt điều kiện giao dịch đang làm giảm lực cầu đầu cơ ngắn hạn — vốn là nhân tố đẩy giá mạnh nhất trong các chu kỳ trước. Chúng tôi đã phân tích chủ đề này trong bài Bảng giá đất TP.HCM 2026.
Lực đỡ giá
- Chi phí đầu vào không giảm. Tiền sử dụng đất theo bảng giá đất mới, chi phí xây dựng và chi phí vốn đều ở mặt bằng cao. Chủ đầu tư khó bán dưới giá thành.
- Nhu cầu ở thực bền vững. Quá trình đô thị hóa, tách hộ và di cư về các đô thị lớn vẫn tạo nhu cầu nhà ở đều đặn mỗi năm.
- Cơ cấu nguồn cung lệch pha. Đây là điểm mấu chốt: nguồn cung tăng nhưng chủ yếu ở phân khúc cao cấp. Trong quý 2/2026, khoảng 45% căn hộ mở bán mới thuộc nhóm hạng sang và siêu sang (từ 80 triệu đồng/m² trở lên), thêm 37% thuộc nhóm cao cấp (trên 50 triệu đồng/m²), chỉ khoảng 18% là trung cấp. Căn hộ dưới 60 triệu đồng/m² gần như vắng bóng tại các đô thị lớn.
Hệ quả là một nghịch lý quen thuộc: thị trường nhiều hàng hơn nhưng người thu nhập trung bình vẫn không mua được. Giá bình quân toàn thị trường khó giảm vì rổ hàng nghiêng về phía đắt tiền, ngay cả khi từng dự án cụ thể phải giảm giá để bán.
Số liệu giá tham chiếu
Theo khảo sát của Savills công bố trong năm 2026, giá căn hộ sơ cấp trung bình tại Hà Nội vào khoảng 100 triệu đồng/m², trong khi thị trường thứ cấp ở mức khoảng 82 triệu đồng/m². Tại TP.HCM, giá căn hộ trung bình khoảng 91 triệu đồng/m², giảm nhẹ khoảng 1% theo quý — mức giảm này đến từ sự xuất hiện của một số dự án vừa túi tiền hơn và chính sách chiết khấu của chủ đầu tư, chứ không phải giá trị tài sản hiện hữu sụt giảm.
Khoảng cách gần 20% giữa giá sơ cấp và thứ cấp tại Hà Nội là chi tiết đáng lưu tâm. Nó cho thấy người mua đang có lựa chọn rẻ hơn ở thị trường thứ cấp nếu chấp nhận sản phẩm đã qua sử dụng hoặc dự án cũ hơn.
Phân hóa: vì sao không còn “phục hồi đồng loạt”?
Đặc điểm nổi bật nhất của chu kỳ mới là tính chọn lọc. Thị trường không còn lên xuống cùng nhịp như giai đoạn 2018–2021.
| Tiêu chí phân hóa | Nhóm thuận lợi | Nhóm khó khăn |
|---|---|---|
| Pháp lý | Dự án đủ điều kiện bán, sổ rõ ràng | Dự án còn vướng thủ tục, chưa đủ điều kiện |
| Vị trí | Gắn với hạ tầng đã vận hành | Phụ thuộc hạ tầng còn trên giấy |
| Loại cầu | Sản phẩm phục vụ nhu cầu ở thực | Sản phẩm thuần đầu cơ, khó khai thác |
| Chủ đầu tư | Năng lực tài chính tốt, bàn giao đúng hẹn | Đòn bẩy cao, lịch sử chậm tiến độ |
Điều này có nghĩa: một dự báo chung cho “thị trường bất động sản” ngày càng ít giá trị thực tiễn. Hai dự án cách nhau vài km hoàn toàn có thể đi ngược chiều nhau về thanh khoản và giá, tùy vào bốn tiêu chí trên.
Vai trò của hạ tầng
Yếu tố hạ tầng đáng được nhấn mạnh riêng vì nó là biến số dễ kiểm chứng nhất. Các công trình lớn khi thực sự vận hành sẽ tạo chênh lệch giá trị rõ rệt giữa khu vực hưởng lợi và khu vực không. Chúng tôi từng phân tích tác động của sân bay Long Thành khi bước vào giai đoạn vận hành thử như một ví dụ điển hình. Nguyên tắc chung cho người mua: chỉ trả tiền cho hạ tầng đã có mốc thời gian rõ ràng và đã khởi công thực tế, không trả trước cho quy hoạch mới nằm trên bản vẽ.
Lãi suất — biến số quyết định nhất
Nếu phải chọn một yếu tố có khả năng làm lệch mọi dự báo, đó là lãi suất. Mức lãi vay mua nhà hiện nay đã cao hơn đáng kể so với giai đoạn đầu năm 2026, và cấu trúc lãi suất cũng thay đổi theo hướng bất lợi cho người vay dài hạn.
Theo khảo sát của Hội Môi giới Bất động sản Việt Nam (VARS) công bố trong tháng 9/2026, biên độ thả nổi phổ biến hiện quanh 3,3–3,5%/năm, đưa lãi suất thực sau kỳ ưu đãi về vùng 13–15%/năm, cá biệt có trường hợp lên tới 16%. Trong khi đó, lãi suất bình quân tại 11 ngân hàng thương mại đối với các khoản cố định 12–24 tháng ở mức khoảng 10,9%/năm.
Con số này có ý nghĩa gì với dự báo giá? Rất trực tiếp. Mỗi điểm phần trăm lãi suất tăng thêm sẽ cắt giảm khả năng vay của người mua và kéo giảm giá tối đa họ có thể chi trả. Đây chính là lý do các phân tích cho rằng giá sơ cấp giai đoạn 2026–2027 có thể điều chỉnh giảm nhẹ thay vì tiếp tục đi lên.
Cần lưu ý điểm tích cực: chiến lược cạnh tranh của các ngân hàng đang dịch chuyển từ “lãi suất năm đầu thật thấp” sang các lợi ích dài hạn hơn — kéo dài kỳ cố định lãi suất, nâng thời hạn vay lên 30–35 năm và thu hẹp biên độ sau ưu đãi. Với người vay, đây là hướng thay đổi có lợi, vì rủi ro lớn nhất của khoản vay mua nhà không nằm ở năm đầu tiên mà ở giai đoạn sau khi hết ưu đãi.
Ba kịch bản cho 2027
Dưới đây là cách chúng tôi phân nhóm các khả năng, dựa trên các phân tích thị trường hiện có. Đây là kịch bản tham khảo, không phải khuyến nghị đầu tư.
- Kịch bản cơ sở (khả năng cao nhất): nguồn cung tiếp tục dồi dào, giá sơ cấp đi ngang hoặc tăng rất chậm dưới mức lạm phát, thanh khoản cải thiện chậm, phân hóa sâu giữa các dự án. Người mua ở thực có lợi thế đàm phán.
- Kịch bản thuận lợi: lãi suất hạ nhiệt sớm hơn dự kiến, tín dụng bất động sản được nới, cầu đầu tư quay lại. Giá tăng trở lại ở các dự án có pháp lý và vị trí tốt, nhưng khó lan tỏa toàn thị trường.
- Kịch bản thận trọng: lãi suất giữ ở mức cao kéo dài, sức cầu yếu, hàng tồn kho tăng. Chủ đầu tư buộc phải chiết khấu sâu hơn hoặc giãn tiến độ mở bán. Nhóm dự án đòn bẩy cao chịu áp lực lớn nhất.
Hàm ý cho từng nhóm
Người mua để ở
Đây là nhóm được lợi nhất trong bối cảnh hiện tại. Nhiều hàng hơn đồng nghĩa nhiều lựa chọn hơn và vị thế thương lượng tốt hơn. Ba lưu ý:
- Tính dòng tiền theo lãi suất sau kỳ ưu đãi, không theo mức ưu đãi năm đầu. Hãy thử kịch bản lãi 14–15%/năm để xem khoản vay có còn chịu được không.
- So sánh nghiêm túc giữa sơ cấp và thứ cấp. Chênh lệch giá hiện tại đủ lớn để đáng cân nhắc.
- Ưu tiên sản phẩm đã đủ điều kiện pháp lý hoặc đã bàn giao — rủi ro thấp hơn hẳn và bạn không mất chi phí cơ hội trong thời gian chờ.
Nhà đầu tư
Chiến lược “mua rồi chờ giá lên” ít khả năng hiệu quả trong chu kỳ nguồn cung. Thay vào đó cần dựa vào giá trị khai thác thật — dòng tiền cho thuê, hoặc chênh lệch do hạ tầng đã vận hành mang lại. Kỳ nắm giữ nên tính bằng năm, không bằng quý. Đòn bẩy cần thận trọng khi lãi thả nổi ở vùng hai chữ số. Một ví dụ về sản phẩm đã hoàn thiện, có thể kiểm chứng ngay tại thời điểm mua là khu đô thị T&T Homes Elite Rivera Vĩnh Long.
Chủ đầu tư và môi giới
Trong thị trường nhiều hàng, khác biệt cạnh tranh không còn nằm ở quảng cáo mà ở sản phẩm và chính sách thanh toán. Minh bạch pháp lý, bàn giao đúng hẹn và cơ cấu sản phẩm phù hợp túi tiền là ba yếu tố quyết định tốc độ hấp thụ.
Điều gì cần theo dõi trong 12 tháng tới
- Diễn biến lãi suất điều hành và biên độ thả nổi — biến số tác động trực tiếp nhất tới sức cầu.
- Tiến độ các chính sách thuế bất động sản — nếu thuế tài sản thứ hai được triển khai, cấu trúc cầu sẽ thay đổi căn bản.
- Tỷ trọng căn hộ trung cấp trong nguồn cung mới — chỉ báo tốt nhất cho việc thị trường có thực sự phục vụ nhu cầu ở thực hay không.
- Tốc độ hấp thụ thực tế — không phải số lượng mở bán, mà tỷ lệ bán được, là thước đo sức khỏe thị trường.
Kết luận
Dự báo bất động sản 2027 không hứa hẹn một đợt tăng giá rộng khắp. Điều nó hứa hẹn là một thị trường lành mạnh hơn: nhiều hàng hơn, minh bạch hơn, ít đầu cơ hơn và người mua có quyền lựa chọn nhiều hơn. Đây là môi trường tốt cho người mua nhà ở thực và cho nhà đầu tư có tầm nhìn dài, nhưng khó khăn với tư duy lướt sóng.
Nguyên tắc thực tế cho giai đoạn này khá đơn giản: chọn sản phẩm dựa trên pháp lý và khả năng khai thác thật, tính tài chính theo kịch bản xấu, và đừng mua chỉ vì sợ bỏ lỡ. Khi nguồn cung dồi dào, cơ hội hiếm khi chỉ đến một lần.
Bạn đang cân nhắc mua nhà hoặc đầu tư trong giai đoạn này? Đội ngũ HOUSE.com.vn có thể hỗ trợ bạn so sánh các lựa chọn cụ thể theo ngân sách và mục tiêu. Tham khảo thêm các bài phân tích trong chuyên mục Thị trường bất động sản.
Dự báo bất động sản 2027 có tăng giá không?
Phần lớn phân tích hiện nay cho rằng 2026–2027 là chu kỳ của nguồn cung chứ không phải chu kỳ tăng giá. Giá sơ cấp nhiều khả năng đi ngang hoặc điều chỉnh giảm nhẹ do lãi suất vay mua nhà tăng và lượng hàng chào bán lớn, nhưng khó giảm sâu vì chi phí đầu vào vẫn ở mặt bằng cao.
Vì sao nguồn cung nhà ở tăng mạnh giai đoạn này?
Ba nguyên nhân cộng hưởng: nhiều dự án treo đã được tháo gỡ pháp lý và đồng loạt ra hàng; chủ đầu tư chịu áp lực dòng tiền nên đẩy nhanh bán hàng; và nền so sánh của các năm trước rất thấp. Nửa đầu 2026 ghi nhận khoảng 98.000 sản phẩm nhà ở chào bán, tăng khoảng 50% so với cùng kỳ.
Nguồn cung nhiều thì người thu nhập trung bình có mua được nhà dễ hơn không?
Chưa hẳn. Nguồn cung tăng nhưng lệch pha về phía cao cấp. Trong quý 2/2026, khoảng 45% căn hộ mở bán mới thuộc nhóm hạng sang và siêu sang, 37% thuộc cao cấp, chỉ khoảng 18% là trung cấp. Căn hộ dưới 60 triệu đồng/m² gần như vắng bóng tại các đô thị lớn.
Lãi suất ảnh hưởng thế nào tới dự báo bất động sản 2027?
Đây là biến số quyết định nhất. Theo khảo sát VARS tháng 9/2026, biên độ thả nổi phổ biến 3,3–3,5%/năm, đưa lãi thực sau ưu đãi lên 13–15%/năm, cá biệt tới 16%. Lãi suất cao làm giảm khả năng chi trả của người mua, kéo theo áp lực điều chỉnh giá sơ cấp.
Người mua nhà nên làm gì trong bối cảnh này?
Nên tận dụng lợi thế thương lượng khi thị trường nhiều hàng: so sánh kỹ giữa sơ cấp và thứ cấp, ưu tiên sản phẩm đã đủ điều kiện pháp lý hoặc đã bàn giao, và tính dòng tiền theo mức lãi suất sau kỳ ưu đãi thay vì mức ưu đãi năm đầu.
Nguồn tham khảo: khảo sát Hội Môi giới Bất động sản Việt Nam (VARS) công bố tháng 9/2026; báo cáo thị trường Savills Việt Nam 2026; tổng hợp số liệu nguồn cung nhà ở nửa đầu 2026 từ các báo cáo công bố tháng 7/2026; thông tin lãi suất vay mua nhà tháng 9/2026 từ Dân trí, VnBusiness, Vietstock.
Để lại một bình luận